
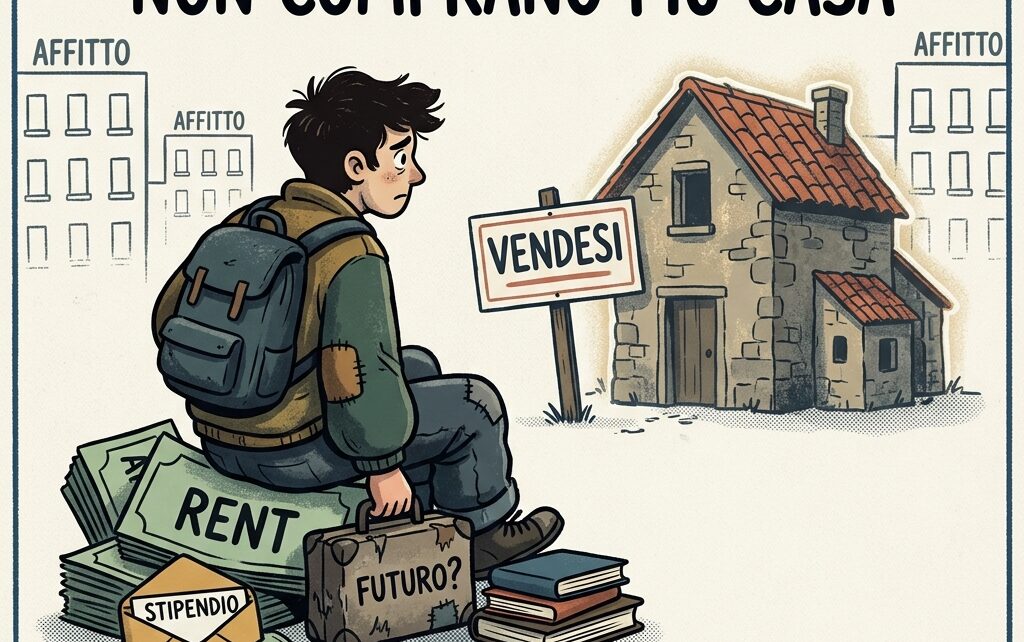
Se guardiamo solo ai titoli dei giornali, sembrerebbe che i giovani italiani abbiano riscoperto il mattone. I dati notarili del 2025 ci dicono che il 25,6% degli acquirenti di case è under 35 e che oltre un terzo delle richieste di mutuo arriva da questa fascia d’età . Eppure, mai come oggi la proprietà immobiliare è diventata un privilegio generazionale. Il paradosso è presto spiegato: i giovani comprano, ma lo fanno sempre più tardi, spesso grazie all’aiuto della famiglia, e rappresentano una minoranza sempre più esigua tra i proprietari di casa. La verità è che per un trentenne italiano comprare casa senza un sostegno esterno è diventato un’impresa ai limiti del possibile.
Il divario generazionale: 42% contro 82%
La fotografia più impietosa arriva dall’Istat. Nel 2023, appena il 41,7% delle famiglie composte esclusivamente da persone con meno di 35 anni viveva in una casa di proprietà. Tra le famiglie formate solo da over 65, la percentuale schizzava all’82,1% . Il divario è ancora più netto se si guarda a chi vive da solo: possiede casa il 29,8% degli under 35, contro il 78,7% degli ultraessantacinquenni soli .
Qualcuno potrebbe obiettare che è sempre stato così: a 30 anni si ha meno patrimonio che a 65. Ma gli studi longitudinali raccontano una storia diversa. Confrontando le diverse generazioni alla stessa età, la probabilità di raggiungere la proprietà è diminuita per le coorti più giovani . Non è un effetto del ciclo di vita: è un peggioramento strutturale.
Causa prima: salari che non crescono (anzi, calano)
Dal 1990 al 2026, la retribuzione lorda media dei dipendenti privati italiani è scesa del 6,6% in termini reali . Nello stesso periodo, quasi ovunque in Europa i salari reali sono cresciuti. Per un giovane che entra oggi nel mercato del lavoro, la sensazione è quella di correre su un tapis roulant che va all’indietro.
Il problema non è solo il livello assoluto, ma la struttura delle carriere. In Italia i salari d’ingresso sono bassi e crescono solo molto avanti negli anni. Un laureato tra i 25 e i 34 anni guadagna appena il 19% in più rispetto a un diplomato coetaneo, contro una media Ocse del 38% . Tradotto: studiare non paga, almeno non subito. E senza un reddito stabile e adeguato, nessuna banca concederà un mutuo.
A questo si aggiunge la precarietà. Contratti temporanei e discontinui rendono difficile ottenere credito proprio nel momento in cui si vorrebbe costruire l’autonomia abitativa. L’Ocse lo dice chiaramente: in Italia il mercato del lavoro e quello della casa si intrecciano in un circolo vizioso per i più giovani .
Causa seconda: prezzi delle case in fuga
Mentre i salari stagnano, i prezzi delle abitazioni sono tornati a correre. Nel 2025 sono aumentati in media del 4%, con un +4,7% per le case esistenti; nel primo trimestre 2026 la crescita annua è accelerata al 5,2% . Il valore mediano della prima casa comprata da privati nel 2025 è stato di 125.000 euro, circa 6.000 in più rispetto all’anno precedente .
Per un giovane che deve ancora formare il capitale iniziale, il prezzo d’ingresso si allontana ogni anno che passa. E non è solo una questione di acquisto: anche gli affitti, nelle grandi città, assorbono quote insostenibili di stipendio, rendendo quasi impossibile mettere da parte i risparmi necessari per l’anticipo.
La conseguenza più visibile: si resta a casa dei genitori
L’effetto forse più tangibile di questo intreccio di bassi salari e prezzi alti è l’età in cui i giovani italiani lasciano la casa familiare. Nel 2025, l’età media di uscita è stata di 30,2 anni, contro una media Ue di 26,3 anni e appena 21,2 anni in Finlandia . Quasi quattro anni di ritardo rispetto ai coetanei europei, nove rispetto ai finlandesi.
Non è una questione culturale, come talvolta si sente dire. L’Ocse collega esplicitamente questo fenomeno alle condizioni del mercato del lavoro e della casa . Se non hai un lavoro stabile e non puoi permetterti né un affitto né un mutuo, restare a casa dei genitori non è una scelta: è l’unica opzione.
L’ereditocrazia: la casa dipende dalla famiglia, non dal lavoro
E qui arriviamo al punto più scomodo. Sempre più spesso, la possibilità di comprare casa non dipende da quanto lavori o da quanto risparmi, ma da chi sono i tuoi genitori. Secondo i dati notarili, il 70% degli under 35 che acquista casa lo fa grazie al sostegno dei familiari, tramite donazioni o anticipo di eredità .
Il Fondo di Garanzia Prima Casa gestito da Consap ha garantito 568.000 finanziamenti, oltre 370.000 dei quali a giovani e giovani coppie under 36. Dal 2025, gli under 36 rappresentano oltre il 90% dell’utilizzo del Fondo . È uno strumento importante, ma una garanzia pubblica può aiutare chi non ha il capitale iniziale: non può sostituire un reddito sufficiente e stabile. E soprattutto, non può compensare una disuguaglianza di partenza che si sta trasformando in disuguaglianza di opportunità.
Come sintetizza l’economista Marco Casario, siamo nell’era dell’ereditocrazia: la ricchezza si trasmette per via familiare molto più che per via lavorativa. Il 10% più ricco della popolazione detiene il 60% del patrimonio nazionale . E quel patrimonio è concentrato nelle mani delle generazioni più anziane.
Un mercato che non aiuta
C’è infine un paradosso tutto italiano che aggrava la situazione. Fino al 30% delle abitazioni risulta non occupato, mentre l’edilizia sociale si è ridotta dal 4,2% dello stock nel 2010 al 2,4% nel 2022, contro una media europea del 7,1% . In altre parole: ci sono case vuote, ma non ci sono case accessibili a chi ne avrebbe bisogno. Il mercato privato non riesce a colmare questo vuoto, e il pubblico si è ritirato proprio quando serviva di più.
Conclusioni
I giovani italiani non hanno smesso di volere una casa. Hanno smesso di poterla permettere. I dati raccontano di una generazione che lavora, studia e spesso vive ancora con i genitori ben oltre i trent’anni, mentre i prezzi delle case salgono, i salari reali scendono e la proprietà immobiliare diventa sempre più un fatto ereditario. Le agevolazioni per i mutui under 36 sono un tampone utile, ma non risolvono la radice del problema: senza salari dignitosi e stabili, e senza un’offerta abitativa accessibile, il sogno della prima casa resterà per molti un traguardo rinviato a tempo indeterminato.


